
投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。
こんにちは。アメリカで不動産エージェント兼コンサルタントとして働く佐藤です。
2022年のアメリカ不動産市場の動きを読み解くカギとして
1.Interst(金利)
2.Demand and Supply(需要と供給)
3.Affordability(値ごろ感)
に焦点を当てています。
最初に把握しておきたいのは「金利」です。
昨日は
「FED(連邦準備制度理事会)が上げ下げする金利とはフェデラル・ファンド・レート(Federal Funds rate)のこと」
「フェデラル・ファンド・レート(Federal Funds rate)は加盟銀行が世に提供する金利の指針となる」
という点を押さえました。
かくしてこのフェデラル・ファンド・レート(Federal Funds rate)が直接的に影響を与えるのはFRS(連邦準備制度)加盟銀行ですが、この加盟銀行が
「フェデラル・ファンド・レート(Federal Funds rate)がこれくらいだから、民間に融資する際の金利は〇%」
と定めることから、実体経済にはフェデラル・ファンド・レート(Federal Funds rate)が間接的に影響していることになります。
例えば2021年第三四半期のフェデラル・ファンド・レート(Federal Funds rate)は0.08%でした。
すると各銀行は、例えば住宅物件の場合は
「モーゲージ金利を3.5%に(0.08%との差がうちのもうけ)」
「うちの銀行では3.25%だ」
という具合に、フェデラル・ファンド・レート(Federal Funds rate)との差益を取ることにしのぎを削ることになります。
ここで改めてフェデラル・ファンド・レート(Federal Funds rate)のグラフを見てみましょう。

上のグラフのようにフェデラル・ファンド・レート(Federal Funds rate)が近年で大きくグンと下げられた時期は3回ありました。
1回目はドットコムバブルが崩壊した時。
2回目はアメリカ不動産が大暴落した時。
そして3回目は今回のパンデミックです。
かくも大きな混乱が世に起こる時、世間では失業者の数が一気に増えることになります。
そこでFED(連邦準備制度理事会)としては世の経済を刺激するべく、意図的にフェデラル・ファンド・レート(Federal Funds rate)を大きく引き下げて加盟銀行が世に出す金利を間接的に引き下げ、
「こんなに安い金利でお金が借りられる」
という状況を生み出して民間企業を中心に経済を元気に回させ、雇用者数を増やして経済を立て直そうとするわけです。
アメリカ不動産業界もまた然りであり、パンデミック以降に一時はモーゲージ金利が2%台まで下がるという大バーゲン。
たった今の時期でも30年固定金利は
3.25 ~ 3.5%
あたりで推移しており、過去と比較すると明らかに今は金利が激安なのです。
そして上記のフェデラル・ファンド・レート(Federal Funds rate)の推移を見て分かる通り、今の時期は15年ほど前に起こった不動産価格暴落後のフェデラル・ファンド・レート(Federal Funds rate)と同等、あるいはそれよりも低い時期にあります。
そこで金利の変化が分かりやすいように、前回の不動産価格暴落後の金利と比較してみます。

いかがでしょうか。
前回の不動産価格暴落は2012年あたりに底を打ったとみなされ、2013年からフェデラル・ファンド・レート(Federal Funds rate)の動きに連動して30年固定金利も大きく上昇し始めています。
ところが今回の世界的なパンデミックは「経済が一時停止」という一大事でしたから、FED(連邦準備制度理事会)の緊急対策に連動して30年固定金利は前回以上に大きく下がっていたことが分かります。
そして注目したいのは
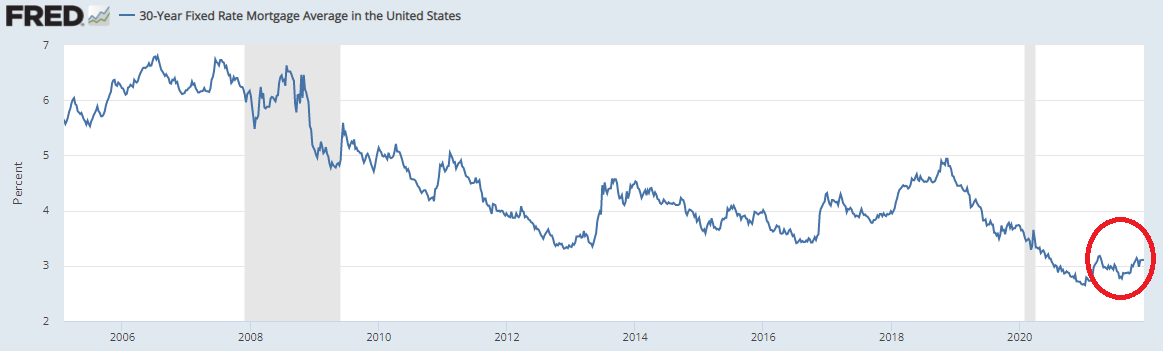
この赤丸の部分です。
30年固定金利は2020年12月に最低金利をマークした後に上昇し始めてきましたが、本年2021年4月から8月まで再び大きく下げはじめています。
ここが不動産価格中央値で見る
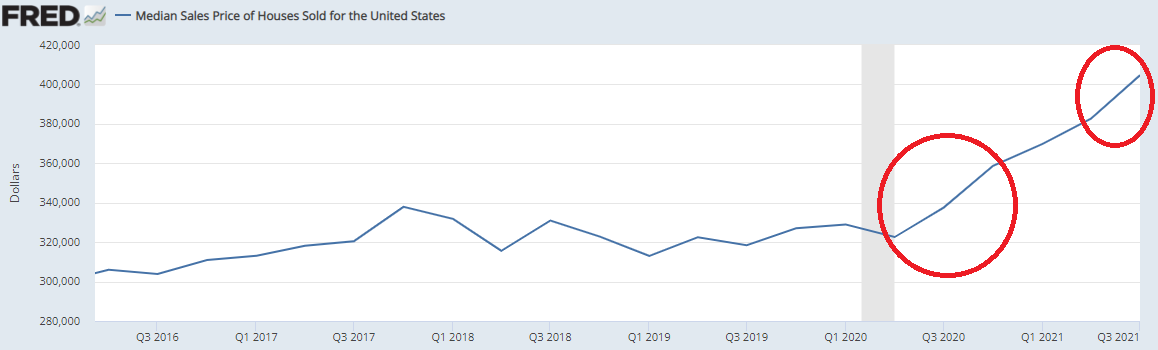
この2つの赤部分の要因です。
厳密にいえば、金利の動きを見て分かる通りパンデミック以降は
「不動産市場を活性化させる仕掛けが2度あった」
ことになり、その効果は見事に結果に表れています。
1回目「こんな低金利は二度とない!」
2回目「いや待て。逃したと思ったらまたきた!」
この2度の30年固定金利の底により、日ごろから高い需要が一気に物件獲得に動いた結果、価格を押し上げていたわけです。
事程左様に数字が証明する通り、
「不動産市場の販売数は金利に甚大な影響を受ける」
「今回の異常な物件価格高騰の立役者は歴史的な低金利」
だったことが改めて分かります。
そうすると、このフェデラル・ファンド・レート(Federal Funds rate)と30年固定金利の関係をもって、過去の傾向から2022年の動きがそれなりに見えてきそうです。
「2022年もまた固定金利がグンと下がり、3度目の需要炸裂が起こるのでは?」
という予想もあるかもしれませんが、私(佐藤)はその可能性はかなり低いと思います。
なぜならここは「時間軸」が大いに関係しており、歴史的な現在のインフレ率はまずいレベルにきているからです。
この急激なインフレの背景から、経済を冷やす為に
「フェデラル・ファンド・レート(Federal Funds rate)は上げざるを得ない」
「しかも予定よりも早めて金利を上げる必要がある」
という切羽詰まった事態にあり、先の2回の大きな固定金利の下げとは状況が違うことになります。
2022年の展望について、明日に続けます。
投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。