投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。
こんにちは。アメリカで不動産エージェント兼コンサルタントとして働く佐藤です。
これからアメリカ不動産投資を目指す初心者の方々の目線で、今からのアメリカ不動産市場に適した投資スタイルをお伝えしています。
投資戦略そのものは千差万別であり、明日以降にお伝えする内容も「これが全て」というものでは決してありません。
けれども、少なくとも今のアメリカ不動産市場の性格を踏まえると
「キャピタルゲインよりもキャッシュフロー重視」
がよいと思いますし、また
「物件価格が上がろうが下がろうが、安定してキャッシュが毎月入ってくる」
という戦略を取る方が無難なように思います。
このようなキャッシュフロー重視というのはこれからのアメリカ不動産市場に適した投資戦略というのみならず、
「今の生活、老後の生活に安心感が欲しい」
というほとんどの方々の投資活動の動機にも合致しているはずなのです。
そこで初心者がアメリカで不動産投資を開始するにあたり
「キャッシュフロー重視で動く」
となると、手元に入ってくるキャッシュを最大化させる上では様々な方法がありますが、現実には実際の投資に動く前に押さえておきたいステップがあります。
それは、
「ファイナンス条件を整える」
ことです。
免責の意を兼ねますが、私は常々、アメリカ国外からアメリカ不動産市場に参入する方々については
「せめて一軒目は現金購入で」
とお伝えしています。
そもそもが米国居住者以外の方々は融資を組みにくい実情もありますが、実際にはプライベートレンダーを始めとして米国外居住でも融資を組める方法は存在します(30年固定金利で)。
けれどもプライベートレンダーの条件が良かったとしても、米国居住者でない方々は最初の一軒目は現金購入にしておいた方が無難です。
最初の物件に大きなダメージがあった場合は打つ手が極めて限られてきますから、仮に融資を受けることが可能だったとしても、最初は無借金運営の物件からの家賃収入を
「緊急事態のクッション」
として使えるようにした方が、より石橋は固くなるように思います。
その意味で、本項でお伝えするクレジットスコアについては
- 米国内に居住
- 米国で就労(過去2年分のW-2がある)
- 毎月の収入が安定しており、一軒目から融資を引きたい
という条件を満たす方に限られることとなりますこと、ご了承ください。
今のところは条件を満たさない方々にとっても、アメリカ不動産投資にあたる知識の一つとしてお読み頂ければ幸いです。
投資に理想のクレジットスコアは
米国が採用しているクレジットスコアの詳細についてはこちらでも触れていますが、クレジットスコアを単純に言えば
「個人のお金の使い方の履歴をまとめた信用情報を数値化したもの」
です。
米国で暮らしていく上ではお金の貸し借りに対する実績を積み上げることで、個人としての社会的信用の一つを築いていくことになります。
普通に暮らしていても
住居用物件の購入でモーゲージローンを組む場合
賃貸物件への入居に申し込む場合
車両購入でモーゲージローンを組む場合
これらいずれの場面でも、クレジットスコアは確実に必要となります。
そして本項でお伝えしたいポイントの
「投資用賃貸物件に対するファイナンス」
についても良好なクレジットスコアは必須です。
なぜクレジットスコアが大事かといえば、
「クレジットスコアが金利を始めとする諸条件に影響する」
からです。
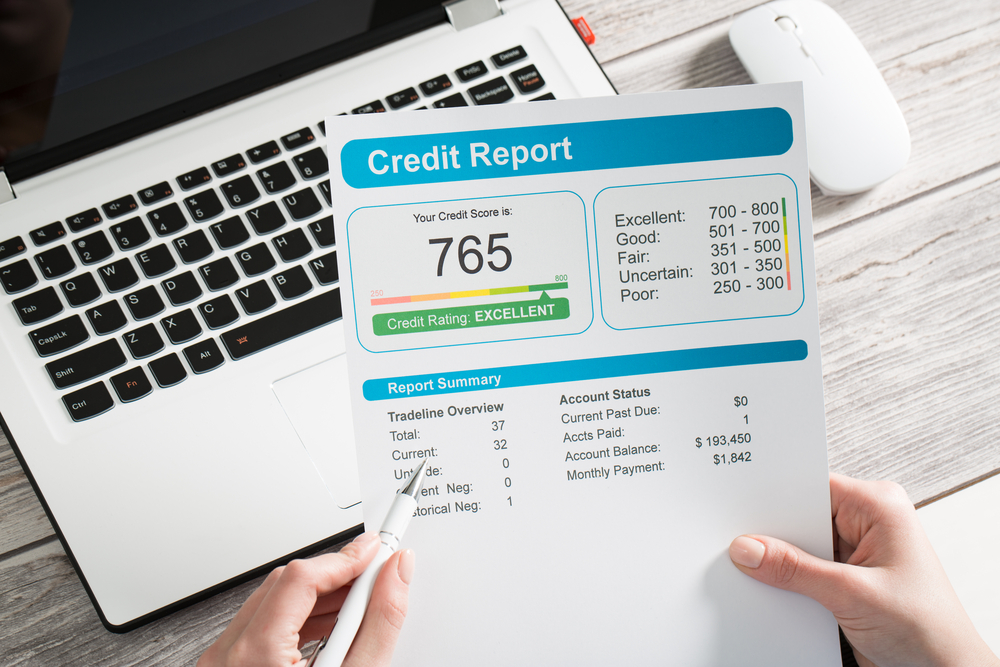
そこでこのクレジットスコアの評価は一般的に
761~850:「優良」
701~760:「良好」
621~700:「平均的」
300~620:「平均以下」
とされていますが、このクレジットスコアが良好であるほど
「金利は安くなる」
傾向があります。
もう少し言えば、クレジットスコアが良いと
「ローンオフィサーに対する交渉力が強くなる」
のです。
融資する側にしてみれば、
- 過去のクレジット履歴が長い
- 過去のいかなる借金もきちんと返済している
このような債務者の方が
「貸したお金をきちんと返済してくれる可能性が高い」
ということになります。
この尺度はクレジットスコアという数字に現れていますから、必然、クレジットスコアが良いと有利な条件で融資を引けることになるのです。
そこで答えを言えば、いざアメリカ国内で不動産投資を実行する場合には個人としてのクレジットスコアは
「740あれば十分」
です。
この740というのはあくまでも今の時期の尺度ですが、
「クレジットスコアがどれくらいになれば投資に有利に動けるか?」
という意味では740を目安にしておけばよいと思います。
言い換えると、クレジットスコアが740まで達していればそれ以上に高くともほとんど意味はありません。
そこで米国内に居住されている方々で投資にあたり融資を検討する場合、まずはクレジットスコアが740になるまで待つことをお薦めします。
そして
「クレジットスコアを稼ぐための方法は?」
と言えば、
「いかなる支払いも遅延させない」
これが一番です。
クレジットカードからの請求支払いは当然のこと、あらゆる請求書に対しても支払いは遅延なく行うことをお薦めします。
ここは私(佐藤)も過去に失敗がありますが、何かの理由でクレジットカード請求書への支払いをうっかり忘れて数日遅らせたことがありました。
そんな時はクレジットカード会社に電話して理由を伝えたところで後の祭りです。
ほぼ間違いなく遅延履歴は傷となり、大なり小なりクレジットスコアをしばらくの間下げることになります。
それからは佐藤も自動支払いに出来るものは全て自動支払いに切り替え、支払い遅延が起こらないように注意しています。
けれども
- 自動引き落としが出来ない請求書
- 政府関連の支払い
この条件を満たすものは注意です。
特に政府関連の支払いが滞ると結構な割合でクレジットスコアにダメージを与えることがあります。
しかも政府関連の支払いは単発であるものが多く、かつ支払い案内は不親切な場合が多いものです。
そこでこれら自動引き落としが出来ない支払いに対してはとりわけ注意を払い、支払いは決して遅延させない姿勢でクレジットスコアを上げていきましょう。
明日に続けます。
投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。