投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。
こんにちは。アメリカで不動産エージェント兼コンサルタントとして働く佐藤です。
1 ~ 4戸
の住居用物件をファイナンシング購入する際の融資審査で重要なキーワードとなる
DTI(Debt-to-Income Ratio:収入に対する借金の割合)
についてお伝えしています。
「この融資申請者はこれだけの借金をきちんと返済できるのか?」
融資元の絶対基準とも言えるこの問いに答えを見つけるべく、実際のローン審査では
DTI = Total of Monthly Debt Payments(月間返済額の合計) / Gross Monthly Income(月間総収入)
この公式をもって、融資を受ける個人の借金の割合が算出されることになります。
DTIで許容される最大値は43%であり、毎月の借金総額が月間総収入の43%を超えてしまうと
「融資は不可」
との判断を下されてしまう可能性が高くなるのです。
そこで自分が融資を受けてアメリカで住居用物件を購入する際、
- 自分で暮らすオーナー居住物件
- 投資用の賃貸物件
のいずれであれ、ここに出てくるDTIの基準は同じになります。
その為、もしも自分自身の収入を考えた時に
「融資を受けられるかは微妙だな」
と思うのであれば、DTIを算出する公式の
分子
分母
の双方を改善する必要があるわけです。
⇒ 借金を減らし
⇒ 収入を増やす
この2つにテコ入れをすることでDTIの割合を下げ、事前に43%よりも下に抑えられるように準備しておくと吉と出ます。
そこで昨日は分子となる借金の削減について触れましたが、借金そのものを可能な限り小さくすることは有効です。
毎月の借金は言わば固定費であり、固定費そのものを削減することで安全度を高めることになります。
ここから、分母となる「収入」のテコ入れについて見ていきましょう。
本日も続けます。
「収入」の定義は
最初にDTIの分母となる収入について押さえておきたいのは、
「何が収入とみなされるのか?」
という分母の定義です。
金融機関は
「この個人はこれだけの返済を毎月履行できるか?」
という問いに確証が欲しいことになりますが、この不安を払拭する重要な要素が「収入」です。
借金返済を毎月履行する上では、当然ながら
「今後も毎月続くと想定される、信用たる手堅い収入元」
の有る無しが最重要の基準となります。
「今月は収入がそれなりにあった」
「今月はほとんど収入がなかった」
そんな不安定な状況にあっては、いつ収入が途絶えて借金の返済が難しくなるか分かりません。
別の表現で言葉にするのならば、金融機関としては
「第三者により支払われる安定した固定収入」
これが欲しいのです。
そして金融機関にとって最も信頼できる第三者からの固定収入とは
「勤務先からの給与所得」
であり、しっかりした会社から毎月もらう給与は金融機関にとっては最も信頼できる収入元ということになります。
そして米国の場合、給与所得のある方々はすべからく
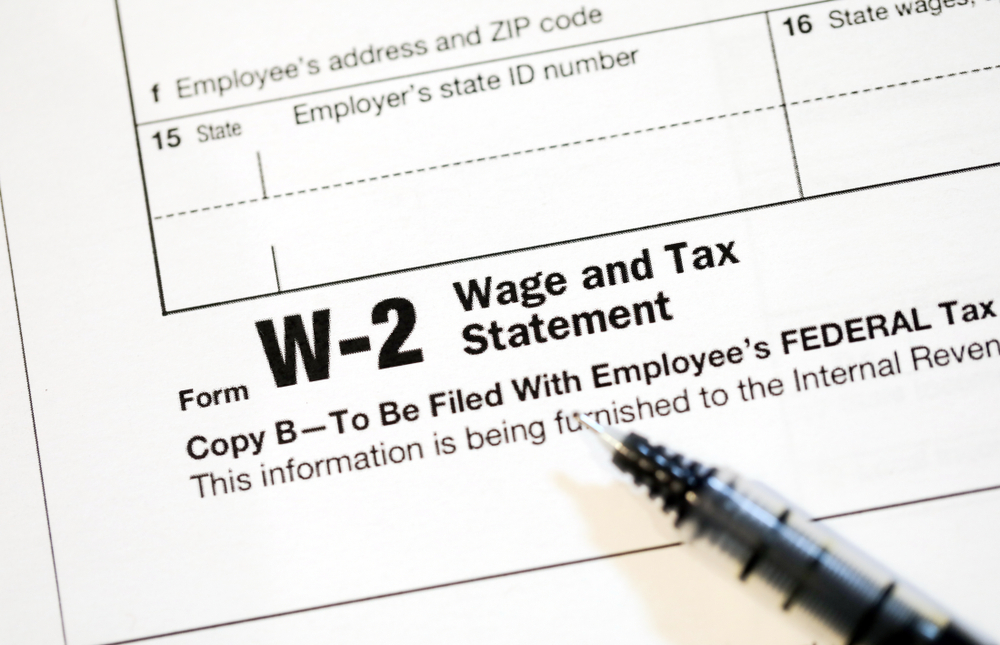
Form W-2 (日本の源泉徴収票に相当)
を毎年受け取っています。
このForm W-2こそが
⇒ どの会社で雇用されて
⇒ 毎月どれくらいの所得があるのか
を「第三者から受け取っている手堅い収入の証」となり、ローン審査の材料の一つになるのです。
その為にアメリカで融資審査を受ける際には
「過去2年分のForm W-2」
これはほぼ確実に金融機関から求められることになります。
ローンオフィサーとしてはこのW-2を至上の収入元として見るきらいがあり、その給与が安定していればいるほど
「この借り手は返済を履行できる可能性が十分にある」
と判断されることになります。
そしてこの点は会社勤めの方々は覚えておかれるとよいと思いますが、W-2を提出して収入の証拠とする場合はローン審査の担当者の一人から、ローン審査期間中に自分が勤める会社に連絡が入ることになります。
より厳密にいえば
- 会社の人事部門
- 会社の経理部門
- 会社が雇う専属のCPA
等、
⇒ 会社に在籍している証明
⇒ 申請者が提出したW-2を裏付ける証明
この2点を証明できる会社関係者に連絡が入り、書面で詳細を記入してその担当者による署名が求められるのです。
実に、金融機関はそこまでして収入元の確かさを確認してくることになります。
収入をアップさせるには
そこでW-2は確固たる収入を証明するのに最も有効な材料ですが、これが
「投資用の不動産物件を購入」
となると、それなりに限界があるものです。
投資ではなく自分が暮らす住居用物件が一軒のみであれば、自分の所得に応じた物件レベルを選ぶことで金融機関とのやりとりは一回で済むでしょうし、DTIを気にする必要はさほどないかもしれません。
けれどもここでお伝えしているのはあくまでも
「投資用物件に対して融資を受ける場合」
であり、自分が暮らす居住物件のモーゲージ(自宅を所有して融資を受けている場合)に加えてさらに
「投資用物件のモーゲージ審査」
を受けるということになりますから、一つのW-2で
1.自宅のモーゲージ
2.投資用物件(×戸数)
の借金を賄うことになります。
そうするといよいよDTIが上昇してくる為に、借り入れ限度が近くなるのです。
これに対し、自営業者の場合はどうでしょうか。
実は私(佐藤)を含む米国のリアルター達は全員「自営業者」に分類されています。
会社勤めの方々は確実にW-2を手に入れられるから良いとして、自営業者の場合はそもそも第三者から発行されるForm W-2がありません。
これが
「自営業者はモーゲージを組むのが難しい」
と言われる所以であり、実際にW-2がなくては融資を受けることはまず厳しいのです。
ところがです。
一般的に
「W-2がないとモーゲージが組めない」
と言われるその先に、実はDTIの中でも分母を改善するヒントがあります。
ここから、分母をもってDTIを改善する方法について見ていきましょう。
明日に続けます。
投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。