投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。
こんにちは。アメリカで不動産エージェント兼コンサルタントとして働く佐藤です。
FRB(連邦準備制度理事会)のゼロ金利終了を受けて、モーゲージ金利の動きが大きく変化し始めています。
2020年初頭のパンデミック以降、歴史的な経済停止の状況を受けてFRB(連邦準備制度理事会)が即座に断行した
「実質のゼロ金利政策」
が前回実施されたのは、2007年から本格化し始めた不動産バブル崩壊の時期でした。
報道に出てくる
「FRB(連邦準備制度理事会)が金利を上げた」
「FRB(連邦準備制度理事会)が金利を下げた」
という話が出てくる時に
FRB(連邦準備制度理事会)が動かす金利 = モーゲージ金利
と捉えてしまう向きがあるようですが、これら2つは全く違います。
「FRB(連邦準備制度理事会)が金利を上げた(下げた)」
という時、FRB(連邦準備制度理事会)のそれは「政策金利」のことです。
政策金利は正式には
Federal Funds Rate(フェデラル・ファンド・レート)
と呼ばれ、FRB(連邦準備制度理事会)の金利の上げ下げはこのFederal Funds Rate(フェデラル・ファンド・
レート)のことを指しています。
そしてFederal Funds Rate(フェデラル・ファンド・レート)から直接的に影響を受けるのは連邦準備銀行(アメリカの中央銀行)に加盟している銀行です。
ここには一つの取り決めがあり、連邦準備銀行に加盟している銀行は常に一定額を連邦準備銀行に預け入れることが求められています。
銀行業務を運営する上で、そこにあるリスクの一つは「一斉の引き出し」です。
常日頃から各銀行にはお金の出入金があるとはいえ、その総額には概ね決まった水準があります。
ところが有事になると、お金を引き出そうとする法人・個人が一気に増えてくるものです。
リアルタイムでいえば、たった今のロシアがこの状況を呈しています。
本年2月下旬から情勢は大きく変わり、ロシアは世界各国からの締め出しによりついにはSWIFTもほとんどの銀行で使用停止。
世界経済から隔離されつつあるといっても過言ではなく、1998年以来のロシアのデフォルト危機は極めて現実的なレベルです。
この流れでルーブルが暴落する中、先だってロシアではルーブルの信用不安から預金を引き出そうとする人々が銀行や現金自動預払機で長蛇の列をつくることになりました。
その後に実際にロシア中央銀行は
「現金に対する強い需要のため、銀行部門では現在、構造的な流動性不足に陥っている」
と声明を出しています。
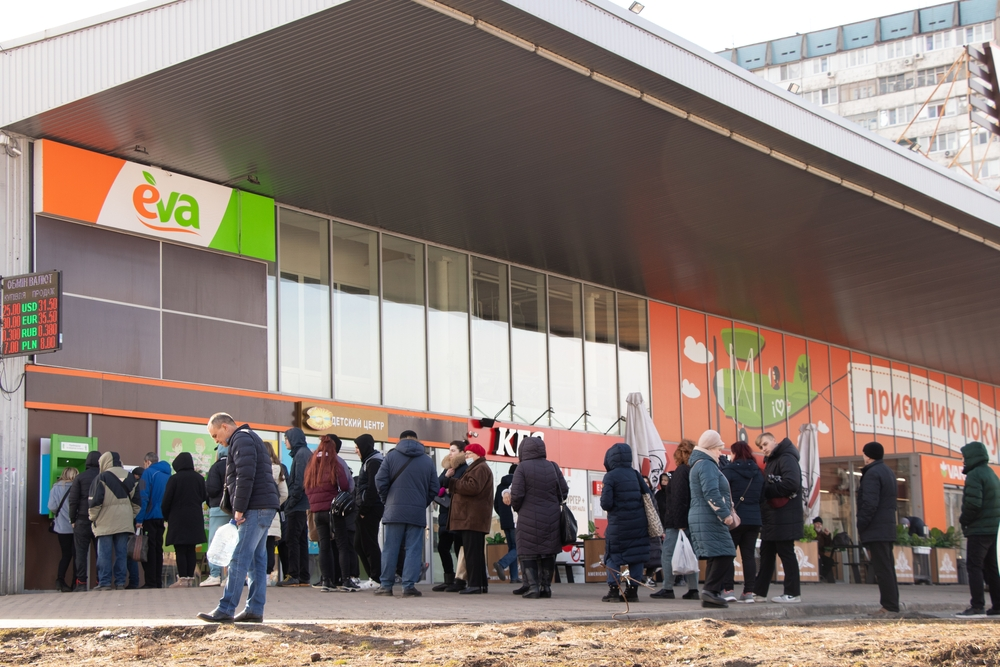
このように有事には各銀行で現金が一気に不足することになりますから、米国の場合はその有事に対する万が一の準備金として連邦準備銀行に加盟している銀行に対し一定額を預け入れさせるわけです。
そしてFRB(連邦準備制度理事会)は政策金利を動かすのみならず、
「連邦準備銀行に預ける準備金の総額」
をも操作しています。
この準備金が不足する場合、加盟銀行は
「現金が不足していて連邦準備銀行に預ける余裕がない」
という場合があり、この時は余剰金のある銀行に対して無担保で借り入れる仕組みになっているのです。
すなわち銀行が他行から借り入れているわけで、この無担保で借り入れる際の金利が
Federal Funds Rate(フェデラル・ファンド・レート)
ということになります。
かくして加盟銀行としては融資事業で儲けを出していかなくてはなりませんが、一方で自分自身も借り入れに対して他行に対し返済を行う必要があります。
加盟銀行そのものが借金返済を行う必要があるわけで、加盟銀行にとっての儲けは
市場に貸し出す金利 – Federal Funds Rate(フェデラル・ファンド・レート)
この差です。
この市場に貸し出す金利こそが30年固定金利を始めとする世の人々が目にする金利であり、すなわち上の式で儲けを出し続けるためには、例えば30年固定金利であれば
「30年固定金利をFederal Funds Rate(フェデラル・ファンド・レート)より少し高く設定」
する必要が出てきます。

最近の例えで言えば、本年2022年1月には
30年固定金利:3.45%
Federal Funds Rate(フェデラル・ファンド・レート):0.08%
という時期がありました。
この場合は
3.37%(3.45% – 0.08%)
ここが加盟銀行にとっての儲けどころになるわけです。
そうすると加盟銀行にとっては市場に出す固定金利が
「低すぎると儲けが出ない」
と同時に
「高すぎると客がつかない」
ということになりますから、その頃合いの按配で金利を定めることになります。
同時に他行との競争でうまく金利を設定し、競争力を保つようにしているわけです。
結果として、
「FRB(連邦準備制度理事会)が金利を上げた(下げた)」
とはこの政策金利のことを指し、この動きに呼応して加盟銀行が金利を動かすことになります。
そして世の中の経済は銀行からお金を借りることで回っていますから、
金利が下がる ⇛ どんどん借りる
金利が上がる ⇛ 借り入れを控える
という式で、金利の上げ下げは結果として世の中の経済の動きに影響してくるわけです。
かくして、政策金利による影響は正確には
「FRB(連邦準備制度理事会)による政策金利の上げ下げは、世の中の経済に間接的に影響を与える」
ということになります。
結果として政策金利がここから上昇していくということは、モーゲージ金利も上昇していくことは不可避になるわけです。
そしてアメリカ不動産市場の場合、モーゲージ金利の動きについては政策金利の影響と同時に、非常に参考になるベンチマークが存在しています。
それは
「米国債券10年」
です。
アメリカでは
「30年固定金利は米国債券10年で決まる」
と語られる向きがありますが、実際のところどうなのでしょうか。
ここからの固定金利の動きを鑑みるにあたり、米国債券10年との関係を理解しておきましょう。
明日に続けます。
投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。