投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。
こんにちは。アメリカで不動産エージェント兼コンサルタントとして働く佐藤です。
Rate Lock(レートロック)についてお伝えしています。
アメリカ国内にお住いの方々は米国内で不動産投資を実行する際にファイナンシング購入を検討すると思います。
そのファイナンシングの際に意識しておきたいのが
「Rate Lock(レートロック)を実行するタイミング」
です。
モーゲージを組んだことがある方々は
「Rate Lock(レートロック)」
という言葉をローンオフィサーから聞いたことがあると思いますが、この金利を確定する行為は
「モーゲージ契約を行うと自動的にその日の金利で確定される」
わけではなく、
「担当するローンオフィサーがRate Lock(レートロック)を実施した瞬間に契約金利が確定する」
ことになります。
そして米国のモーゲージ業界ではRate Lock(レートロック)の期間は「30日間」もしくは「60日間」が標準です。
例えば物件購入にあたりオファーを入れてからクロージングまでの期間が30日間だったとします。
この場合は契約のFinancial Contingency(ファイナンシャル・コンティンジェンシー)期間中にあらゆる審査が行われ、約2週間後にローンオフィサーから
「ここでRate Lock(レートロック)しよう」
と言われるタイミングで金利が確定することになります。
この時点ではクロージングまでは残り約2週間ですが、Rate Lock(レートロック)は一度金利を確定されたらその後に金利が上昇しようがしまいが金利は確定した時のままに据え置くのが原則です。
そして30日間のロック期間中にクロージングを迎えますから
「Rate Lock(レートロック)のタイミングは自分でもリクエストできる」
という事実に気づかない場合が多いのですが、実際には契約期間が何らかの理由で長くなる時にはRate Lock(レートロック)のタイミングは自分自身でリクエストも出来ます。
そこで金利の動きに合わせて自分自身でRate Lock(レートロック)のタイミングを定めることでファイナンシングを有利に進めることも出来ますから、Rate Lock(レートロック)の使い方はその性質と共に把握しておくと良いと思うのです。
Rate Lock(レートロック)を実施する場面
それでは自主的なRate Lock(レートロック)はどのようなタイミングで実行するべきでしょうか。
例えば自分がある物件にオファーして
「クロージングまでの期間は〇〇の事情で45日間にして欲しい」
「けれども状況が整えば30日でクロージングできると思う」
と売主側から打診されたとしましょう。
この場合、契約が始まって約2週間後にRate Lock(レートロック)を行ったとしてもクロージングには届かないかもしれません。
けれども金利の動きはたった今のようにどんどん上昇していく時期だったとします。
そうすると
「少しでも低い金利で確定したい」
という場合、イチかバチかでローンオフィサーに最も早い段階で
「Rate Lock(レートロック)して欲しい」
と依頼することも一案です。
例えば契約開始から10日後にRate Lock(レートロック)したのであれば40日目がギリギリの線になりますが、もしも売主にがんばってもらってクロージングが40日以内に整うのであれば御の字ですから、早い段階でRate Lock(レートロック)を実行する価値があります。
ただしRate Lock(レートロック)を自らの手で実行する際は覚えておかなくてはならないのは、買主である自分がローンオフィサーに依頼してRate Lock(レートロック)を行う場合は費用がかかるのです。
このRate Lock(レートロック)にかかる費用は
Basis Point(ベイシスポイント)
の単位で定められており、よくあるパターンは住居用のモーゲージの場合は
「30日間のRate Lock(レートロック)で25Basis Point(ベイシスポイント)」
「60日間のRate Lock(レートロック)で50Basis Point(ベイシスポイント)」
あたりが相場です。
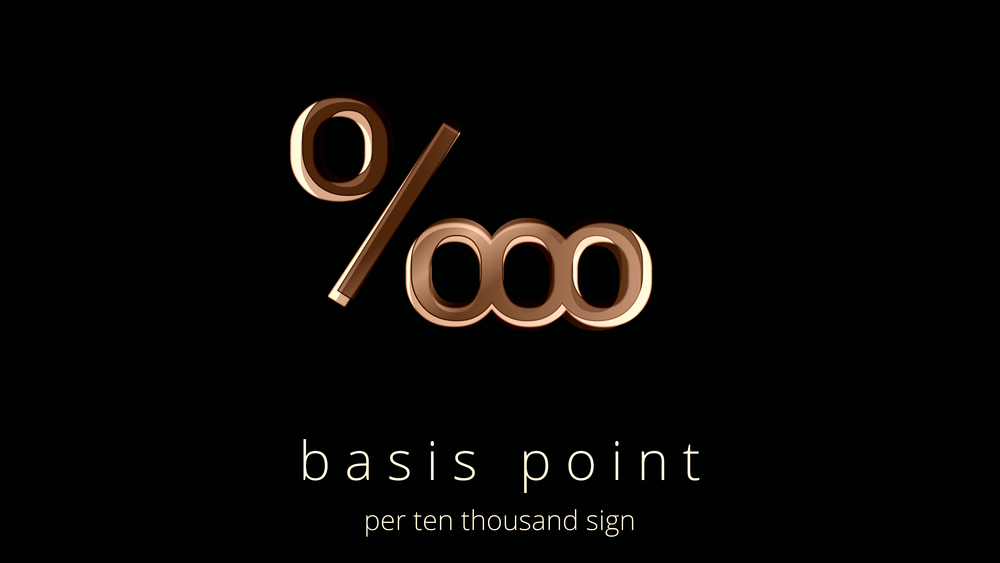
これをパーセンテージに換算すると
1Basis Point(ベイシスポイント)= 0.01%
ですので、
25Basis Point(ベイシスポイント)= 0.25%
50Basis Point(ベイシスポイント)= 0.50%
となります。
そのパーセンテージをもって融資額に掛けた数字がRate Lock(レートロック)の手数料です。
例えば20万ドルの物件に対して75%の融資を受ける場合は融資額は
$150,000($200,000 X 75%)
ですから、Rate Lock(レートロック)を実行するのなら
30日間 … $375($150,000 X 0.25%)
60日間 … $750($150,000 X 0.50%)
が費用としてかかることになります。
「融資を受けるのにただでさえコストがかかるのに、そこに更にコストがかかるのか。。」
と思われるでしょうか。
ここは計算してみるとよく分かりますが、特に今のような金利上昇が顕著な時期には
「Rate Lock(レートロック)で費用がかかったとしても、高い金利でロックされるよりは長期的には十分に元が取れる」
場合も多いものです。
昨日お伝えした佐藤の例のように計算してみると実は
「(少なくとも今の段階では)金利が高くなっても全く問題ない」
というパターンもありますが、それでも低い金利の方が有利に進められるのなら早期にRate Lock(レートロック)をかける方向でよいと思うのです。
そしてRate Lock(レートロック)について知っておきたい性質について、もう少し深掘りしてみましょう。
明日に続けます。
投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。