投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。
こんにちは。アメリカで不動産エージェント兼コンサルタントとして働く佐藤です。
フォープレックスモデルについてお伝えしています。
不動産投資から求める利益は個人によって違いがあることと思います。
動機は別にして少なくとも数字に対する目的が「最高レベルの利回りを実現したい」ということであれば、選ぶべき物件は
フォープレックス物件
です。
4戸で構成されるフォープレックス物件は一つの建物ながら、4つの収入源(家賃)が期待できる物件です。
シングル物件
デュープレックス物件
トリプレックス物件
と比較した時に
- キャッシュフローが抜群
- ファイナンシングに有利(個人所有で認められるギリギリの範囲)
- 一戸あたりの支出が最も少ない
という理由で、アメリカ人投資家の間ではフォープレックス物件は人気があるのです。
そこでもしもあなたがフォープレックス物件を選ぶ場合、
1.戸単位で$200/月のキャッシュフローが可能
2.物件は市場価値の80%以下で購入
3.初年度から市場価値+10%のキャピタルを実現
という3つの条件を揃えると非常に有利にスタートすることが出来、結果として
「$20,000の資金を$1,000,000の純資産に昇華させていく」
ことも数字としては可能になります。
ここから、具体的に数字でいきましょう。
物件市場価値は$100,000を目安に
まずは、フォープレックス物件を購入する場合はどのあたりの価格帯がよいのでしょうか。
フォープレックス物件は絶対数がシングルファミリー物件と比較すると圧倒的に少ないものの、それでも全米各地に存在しています。
今の市場では$300,000台もあれば$400,000台もある、あるいは$1,000,000台もあるという具合に、地域によって価格には大きく違いがあります。
けれども、本シリーズでお伝えするフォープレックスモデルで強調しておきたいのは
「最高レベルの利回りを取りつつ、後年に1億円の純資産を実現する」
ことですので、この目的を達成し得る物件を基準にしていきます。
そうするとずばり、物件価格の目安としては購入時の市場価格が$100,000のフォープレックス物件です。
「$100,000前後で購入できるフォープレックス物件なんてあるの??」
そんなお声が聞こえてきそうです。。
実際、たった今のアメリカ不動産市場でこのレベルのフォープレックス物件を購入することは相当厳しいハードルですし、おいそれとは見つからないでしょう。
けれども、本シリーズの目的はアフターコロナの世界へ向けての準備であることを思い出してください。
実情を言えば、2007年以降から始まった不動産価格暴落が底値を打った後の2012年や2013年頃は、$100,000で購入できるフォープレックス物件はごろごろありました。
2020年の現在、これらのフォープレックス物件は価格が上昇しています。
けれども、今夏から本格的にアメリカ不動産市場は物件価格が下がってくることが予想されます。
実際のところどれくらいまで価格が下がるかは誰にも分かりません。
仮に前回と同様のレベルまで下がることがあるとすれば、市場価値は$100,000あたりまで再び下がってくるフォープレックス物件が出てくる可能性は十分にあると思うのです。
そこで本シリーズで使うフォープレックスモデルの市場価格は$100,000を前提としておきたいと思います。
とはいえ、市場価格が$100,000のフォープレックス物件はそのまま$100,000で購入してはいけません。
繰り返しとなりますがフォープレックスモデルの出だしはあくまでも利回りに拘ります。
その条件の一つは
「2.物件は市場価値の80%以下で購入」
でした。
すなわち、市場価値が$100,000であれば$80,000でフォープレックス物件を購入する、ということです。
「そこまで安く購入出来るの?」
と疑問に思われるかもしれませんが、これが可能だったのです。
以前お伝えしたように、これが実現できるのは
- (差し押さえの結果)銀行所有の物件
- それなりの修繕が必要なas is(現状のまま)で売却される物件
のいずれかになろうかと思います。
融資をぎりぎりまで引く

そして次にファイナンシングです。
フォープレックス物件の場合は個人所有として通用しますから、自分も暮らすのであればFHAローンも適用範囲となります。
けれどもここでは自分は暮らさない条件で通常のローンとし、かつモーゲージ保険(融資者の為に債務者が支払う保険料)を支払わずに済むぎりぎりの頭金20%を入れるようにしましょう。
結果、
$16,000($80,000 × 20%)
これが頭金で必要となる自己資金であり、融資額は
$64,000($80,000 – $16,000)
となります。
(計算を簡単にする為、ファイナンスにかかる諸経費は割愛します)
ちなみに本シリーズでは純資産が増える様子に注目していきますが、参考までに前置きしておくと本日の時点で金利はAPRで3.362%です(本当に低い。。)。
このAPRで$64,000の融資を引くと、
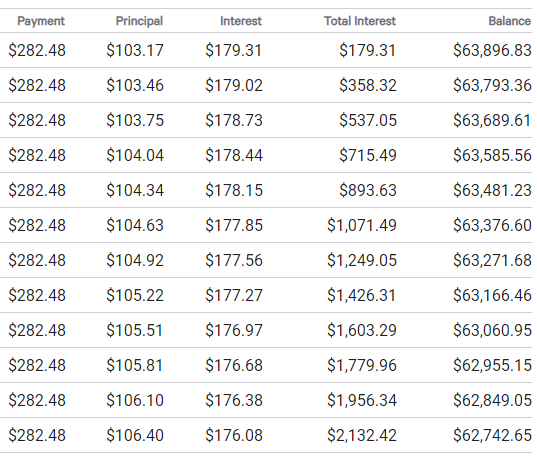
このように毎月の返済額は$282.48になります。
そして初年度の元金(Principal)返済合計金額は$1,257.35です。
これら毎月の返済額と、1年間の元金返済合計金額はイメージとして覚えておいてください。
そしてフォープレックス物件を選ぶ際の最後の条件は
「3.初年度から市場価値+10%のキャピタルを実現」
でした。
そこで、$80,000(自己資金は$16,000)でフォープレックス物件を購入した後には修繕にかける費用は$4,000程度を目安にしておきましょう。
あくまでも一つの建物ですので、ここでも一戸当たりの修繕費が
シングル物件
デュープレックス物件
トリプレックス物件
と比較すると安くなる傾向があります。
そして$4,000をかけて仕上げ、初年度に市場価値の10%増しの
$110,000($100,000 × 1.1)
の価値に持ち上げていきます。
これを実現する為に、物件購入契約時には
物件調査専門家
修繕専門家
をそれぞれ雇い、$4,000を最大値とする修繕で+10%のキャピタルを実現出来ることを確認しておきましょう。
結果として、初年度は
ローン残高:$62,750(元金返済合計を$1,250とします)
物件価値:$110,000(修繕により10%のキャピタルゲイン)
キャッシュフローからの貯金額:$9,600($200 × 4戸 × 12ヵ月)
エクイティ合計:$47,250($110,000 – $62,750)
純資産:$56,850($47,250 + $9,600)
初年度の結果
の成績で終えることになります。
一番のポイントは、物件を安く購入することで$30,000価値を上げたことです。
合計$20,000を投下して$56,850の純資産を生み出す意味では、悪くないスタートかと思います。
明日に続けます。
投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。