投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。
こんにちは。アメリカで不動産エージェント兼コンサルタントとして働く佐藤です。
ここ数日、
「Short Term Rental(ショート・ターム・レンタル:短期賃貸)」
についてお伝えしてきました。
⇒ Short Term Rental(ショート・ターム・レンタル)は収益性が高い
⇒ 管理会社の同意があれば、長期賃貸契約の開始時期調整にも使える
等の視点で見てきましたが、実際に米国の不動産市場では収益性の高さからShort Term Rental(ショート・ターム・レンタル)の割合が伸びつつあることは事実です。
恐らくここからは全米各地で
Short Term Rental(ショート・ターム・レンタル)専用の管理会社
がタケノコのように現れ、Short Term Rental(ショート・ターム・レンタル)市場はより拡充してくるのではないでしょうか。
そこでここまではShort Term Rental(ショート・ターム・レンタル)の概念を中心にお伝えしてきましたが、実際にその収益性はどの程度のものなのでしょうか。
ここでは予想値としてのプロジェクションを一つ紹介しながら、詳細を見ていきましょう。
考察プロジェクション:長期賃貸の場合
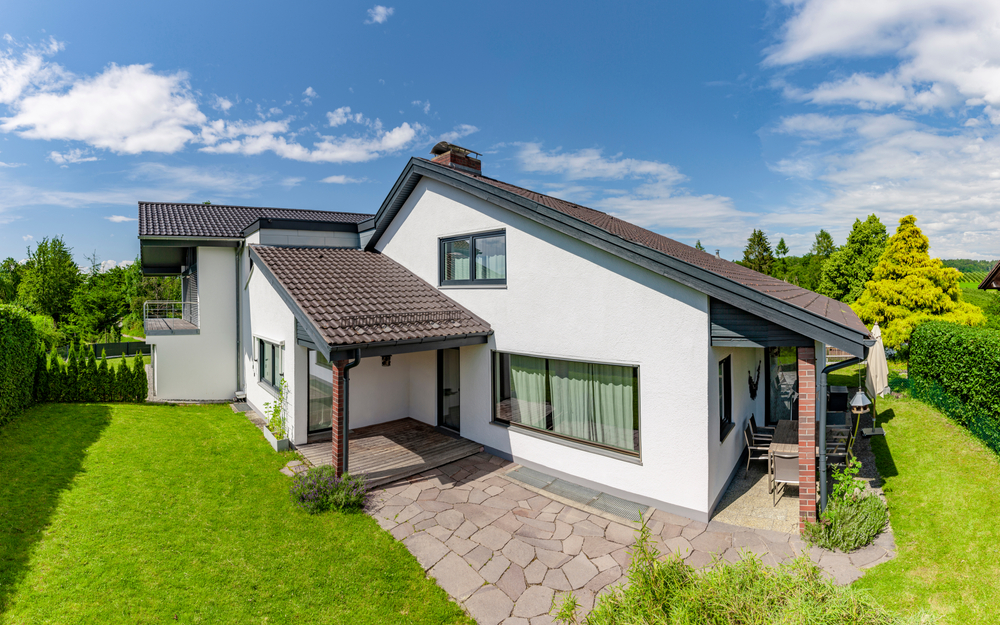
今回ケーススタディにあげるプロジェクションは、実在するリノベーションが完了したテナント付の物件のものです。
まずは概要を見てみます。
ミズーリ州セントルイス市
タイプ:一戸建て物件
間取り:3ベッドルーム、2バスルーム
建築年:1980年
リビング面積:1,175スクエアーフィート
価格:$275,000
市場賃貸価格:$1,995(入居中)
この物件はミズーリ州セントルイス市のやや郊外に位置する一戸建て物件です。
学区は中レベルで治安は良好と、典型的なキャッシュフローに適した地域に位置しています。
そこでこの物件を長期賃貸に出す場合のプロジェクションを見てみましょう。
プロジェクション(初年度のみ)
収入
年間家賃:$23,940($1,995/月)
空室率:$1,197(5%)
合計(A):$22,743($23,940 – $1,197)
支出
管理料:$2,274
固定資産税:$2,251
保険:$1,022
その他:$480
修繕費:$1,200
合計(B):$7,227
NOI(A – B)
$15,516($22,743 – 7,227)
この物件はすでに同家賃でテナントがついていますが、このまま進んで一年間に予想される収入から支出を差し引いた際のNOI(Net Operating Income:純収益)は$15,516です。
そこで上記項目をそれぞれ簡単に見ていきます。
空室率
賃貸物件の運用成績をプロジェクションで推し量る際は収入欄には空室率を確実に入れるようにしましょう。
理想は満室であり続けてほしいものですが、テナントの入れ替わりは確実に起こりそのターンオーバー期間は収入は入らないことになりますので、そのマイナス分を計算して年間収入から差し引いておくことになります。
管理料
中西部の管理料は概ね
8% ~ 12%
あたりで推移します。
物件管理会社による毎月の管理料となり、家賃にこのパーセンテージを掛けた分が当月の管理料となります。
実際は管理会社からの請求は毎月の管理料のみならず、新規テナント入居手数料、更新手続き手数料等その他の費用がかかりますが、このあたりは管理会社により課金方針が全く違う為に概算を見るプロジェクションには含めないのが一般的です。
固定資産税
固定資産税は査定される物件価値に当地の固定資産税率をかけて算出されます。
細かい徴収ルールは郡と市にの方針により違いがあります。
保険
賃貸物件の所有にあたり保険加入は必須です。
保険料は物件の諸条件により大きく違ってきますが、最も大きな要素は「リビング面積」です。
該当物件内で人が暮らせる居住空間が広いほど、保険料は高いことになります。
その他
その他の項目に相当するものはテナント責任とは別にオーナー責任となるべき部分の支払いで、
- 電気料金
- 水道料金
- 庭の手入れ
等が相当します。
修繕費
修繕費では年間にかかるだろう修繕費の予想値を入れます。
ちなみに上記は1980年築のものですが、フルリノベーションがかけられている物件です。
フルリノベーションをかけられた物件はしばらく大きな修繕が発生する可能性は低く、一戸建ててあれば月に$100で見ておくので十分だと思います。
その1年分で$1,200が見積もられています。
。。。
結果として、この物件の場合はキャップレートを計算すると
5.64%($15,516 / $275,000)
です。
0%以下の定期預金と比べると遥かに大きいリターンでしょうし、キャッシュとしては年間$15,516が入るのなら悪くはないかもしれませんが、さほど優れた数字でもありません。
そこでファイナンシング購入の場合はどうでしょうか。
物件価格:$275,000
頭金:$68,750
ローン額:$206,250
クロージングコスト:$5,000
金利:4.5%
期間:30年
毎月の返済額:$1,045
返済後の年間キャッシュフロー:$2,976($15,516 – ($1,045 × 12ヵ月))
キャッシュ・オン・キャッシュリターン:4.03%($2,976 / ($68,750 + $5,000))
と、自己資金としては
$73,750($68,750 + $5,000)
を投じた結果の年間キャッシュフローが$2,976となり、キャッシュ・オン・キャッシュリターンは4%程度となります。
銀行に預けるよりは遥かによいとはいえ、不動産投資家の視点ではもう少し数字が欲しいところです。
そこでこの物件を本シリーズでご紹介しているShort Term Rental(ショート・ターム・レンタル)用に転換した場合、運用成績はどのように変化していくのでしょうか。
上記プロジェクションをShort Term Rental(ショート・ターム・レンタル)バージョンに切り替えて見ていきましょう。
明日に続けます。
投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。