投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。
こんにちは。アメリカで不動産エージェント兼コンサルタントとして働く佐藤です。
昨日までは融資を受ける際の
- 金融機関の選び方
- 問い合わせ先
- Pre-approval Letter(プリアプルーバル・レター)を取得するタイミング
等についてお伝えしました。
このあたりは最初の段取りがよく分からないものですが、一通りこなすと
「こんなものか」
と、その流れがよく分かると思います。
そしてもしも将来、同地域で別の物件を購入するに際に改めて融資を引く必要があれば、一軒目で世話になったローンオフィサーに再度依頼すると1軒目よりも手続きがスムーズに運ぶものです。
1軒目の取引でモーゲージ会社には自分の記録が(法的に許される範囲で)残されており、改めて自分の情報を一から伝えずとも先方はよく分かっていますので、モーゲージ会社とのやりとりにスピードもついてくることになります。
場合のよってはそのスピードが自分の武器にもなり、通常は売主としては
現金購入
ファイナンシング購入
の双方では比較的前者の現金購入を好むものですが(融資審査が省かれる為)、スピーディーな取引が約束されるのであればファイナンシング購入でも現金購入と遜色ない取引が可能となります。
「現金購入と変わらないスピードでクローズしましょう」
「前回も同じ金融機関を使い融資を受け、今回もプリアプルーバルをもらっていますので心配ありません」
そんな風に売主の不安を払拭することで、現金購入と同等のオファーをもって契約に持ち込むことも可能なのです。
本日も続けます。
いくらまで融資を受けられるのか?
そこで
1~4戸
の住居用物件に区分される不動産物件を購入して賃貸用物件とする場合、1軒目に対する融資は良いとして2軒目以降になると多くの人々が懸念する疑問があります。
それは
「何軒まで融資を受けられるのか?」
という、ポートフォリオを増やせる最大戸数です。
興味深いことに、融資を受けられる投資物件数は
「3軒まで」
という人もいれば、
「5軒まで」
或いは
「10軒までだよ」
という投資家もいます。
この
「投資物件に対し融資を受けられるのは〇軒まで」
という説は一体どれが正しいのでしょうか?
答えをいえば、融資を受けらえる上限は
「収入に対する借金の割合で決まる」
ことになります。
それゆえに
3軒
5軒
10軒
と述べる体験者の論はいずれも間違いではなく、その融資を受けた本人の所得合計に対する借金の割合で上限軒数が決まることになるのです。
この借金の割合のことを専門用語で
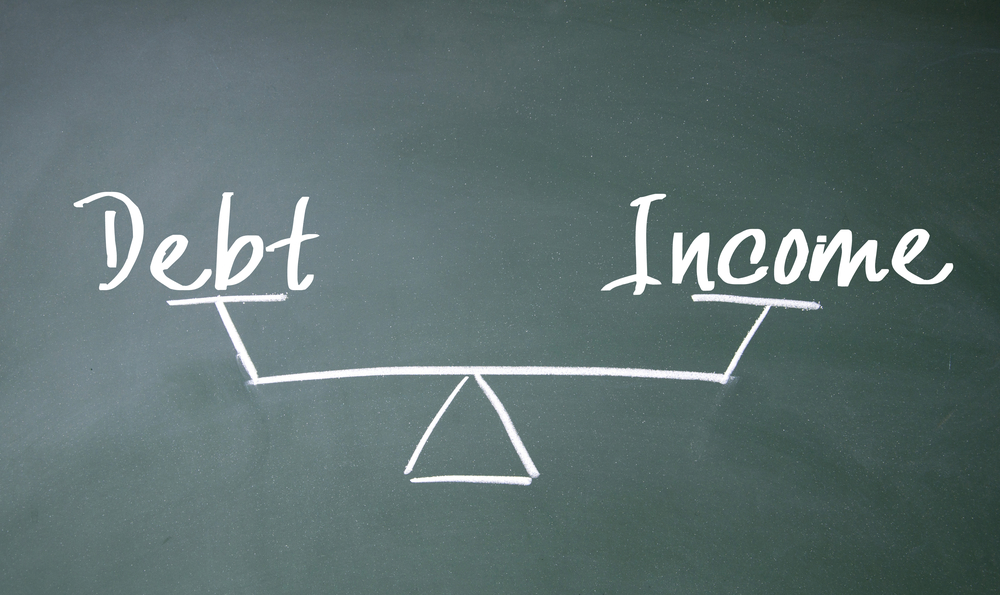
DTI(Debt-to-Income Ratio:収入に対する借金の割合)
と言います。
DTIを詳しく
そこでこの
DTI(Debt-to-Income Ratio:収入に対する借金の割合)
は融資を受けたい人々にとって大切な知識の一つとなりますので、DTIについて詳細を見ていきましょう。
まずDTIとは前述のとおり
「収入に対する借金の割合」
の意になりますが、融資を引き受ける金融会社が最も気にするのは
「この借り手は借金をきちんと返済できるのか?」
という借金の返済能力です。
だからこそ数日前にもお伝えしたクレジットスコアが重要な判断基準の一つになりますし、過去の不動産価格大暴落の時期に痛い目にあった金融機関としては、クレジットスコアが低い個人に対しての融資は現在ではほとんど許可していないことになります。
突き詰めていえば、金融機関が融資審査を行う際の絶対的な判断基準は
「この申込者は全ての借金をきちんと毎月返済出来るのか?」
この一点に集約されるといっても過言ではありません。
そこで
「クレジットスコアが良く、借金に対して返済する姿勢があることは分かった」
「けれども今現在、複数の借金を抱えているのならばこれからもきちんと返済出来るか分からない」
「ある程度の借金があるのは良いとしても、借金が一定の目安を超えるようであれば融資は出来ない」
そんな風に収入に対する借金の度合いを測る目安が
DTI(Debt-to-Income Ratio)
です。
例えば
「DTIが20%だ」
という場合、その意味は
「『毎月』の収入総額(可処分所得ではなくグロス)に対する『毎月』返済する義務がある借金の総額は20%」
です。
このDTIが低ければ低いほど
「月の総収入に対する返済義務のある借金が少ない」
ということになり、反対にDTIが高ければ
「総収入に対して返済義務の借金が多く、債務不履行となる可能性が高い」
と判断されることになります。
そこで業界の一般的なルールとしては
「月の総収入に対する返済義務がある借金の割合上限を43%」
とし、毎月の返済総額が総収入(グロス)の43%までなら
「許容範囲」
として融資審査を通過できる可能性が高いことになります。
正にここが分かれ目であり、
「3軒までは借り入れができたけれども、4軒目は無理だった」
「5軒借りれたけれども、6軒目はダメだった」
という場合、軒数ではなくそれぞれの債務者の総収入に対する借金の割合が「43%を超えた」、ということなのです(のはず)。
厳密には金融機関によりこのDTIの基準は微妙に変化し得るものですが、概ね
「毎月の返済総額は毎月の総収入に対して43%を超えてはならない」
という基準は定められたものですので憶えておきましょう。
明日に続けます。
投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。