投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。
こんにちは。アメリカで不動産エージェント兼コンサルタントとして働く佐藤です。
15世紀に活躍したルネサンス期を代表する芸術家、レオナルド・ダ・ヴィンチは現代でもよく知られています。
「モナ・リザ」を始めとする数多くの著名な芸術作品を生み出し、その中で完璧主義の彼(自分が駄作と思うものは残さなかった)が後世に残した絵画作品は15点程度のみ。
またレオナルド・ダ・ヴィンチは芸術家のみならず科学的創造力にも優れていたことは周知のとおりで、そのいくつかは産業社会へと歩を進める黎明期の役割を担ったといいます。
そんなレオナルド・ダ・ヴィンチですが、彼の「ある友人」もまた現在までに引き継がれている大きな発明をしたことはさほど知られていません。
その友人とは同じくイタリア出身のルカ・パチョーリで、パチョーリが生み出したのは会計の基礎である「複式簿記」です。
英語では
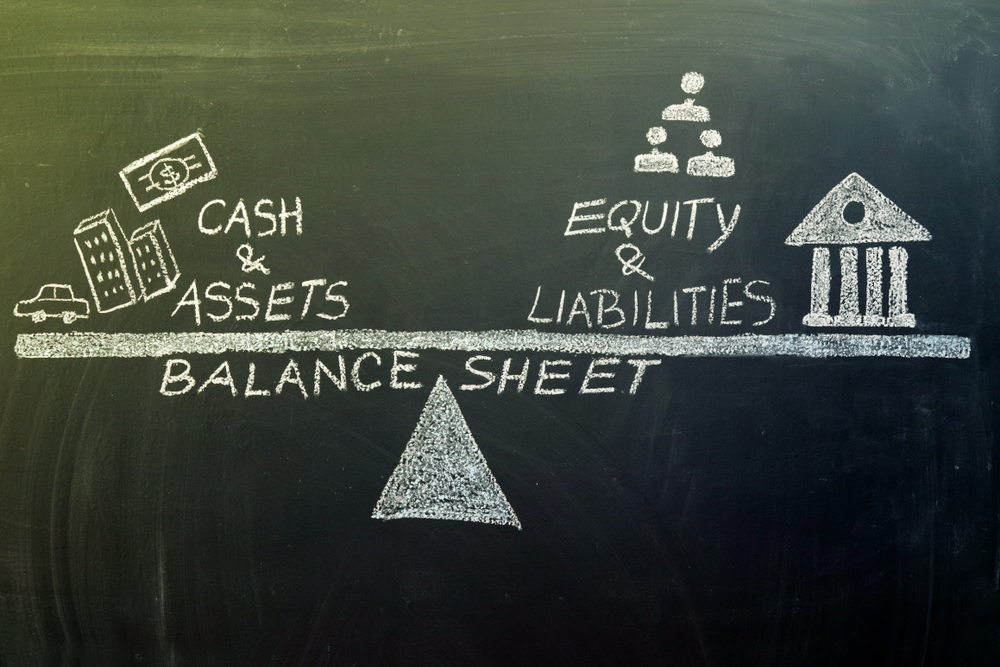
Balance Sheet(バランスシート)
日本語では
貸借対照表(たいしゃくたいしょうひょう)
と呼ばれるこの財務情報はいわゆる
「その時の財務状況のスナップショット」
であり、
「その時の経済的な健康度合いを推し量る表」
として、発明から500年以上に渡り世界中で使い続けられています。
一説によると貸借対照表はもともと
「複雑な会計要素をまとめあげて数字の間違いや足りない項目を見つけ出す修正用のツールだった」
とも言われており、確かに「経営判断用」というよりも「会計修正ツール」と言われた方がしっくりくる節もあるかもしれません。
ちなみに簿記の授業でいきなり
「さあ、これから複式簿記を学びますよ」
と結論から突入してしまうと
「こんな複雑怪奇なルール、覚えるのが面倒くさい。。」
と斜に構えて引いてしまうものですが、冒頭のような
- 貸借対照表の起源
- 本来の使われ方
等の全体像から入っていくと
「ああ、そういうことか」
とスッと頭に入り始めるものではないでしょうか。
現代ではもっぱら
「会社の財政状況を調べる」
ことに使われる向きが一般的で、特に上場企業の場合は株主を始め社会に対する責任として一定期間ごとに貸借対照表を含む財政状況を開示することが求められます。
個人にも貸借対照表の活用を
そんな貸借対照表ですが、普通は上場企業の中でも経営陣以外は経理部門に携わる人々しか強く意識することはないでしょうし、正社員ですら決算発表の後でも
「自分が働く会社の貸借対照表を隅から隅までじっくり読み込む」
という人はさほど多くないかもしれません。
それどころか上場企業以外では社内でも貸借対照表が重要視されないこともあるかもしれませんし、貸借対照表をまともに見ない社長も多いかもしれません。
その原因はともすると
「難解な複式簿記としての貸借対照表」
の理解から入って苦手意識があるからかもしれませんし、
「詰め込み教育に対する辟易感の延長」
で最初からある種の抵抗があるのかもしれません。
けれども健康の為に体の定期検診は行われるべきであるのと同様に
「たった今の財務的健全性のスナップショット」
は定期に検診が行われるべきですし、経営者としてはそれこそ経営判断を下す上で必須のツールとなるはずです。
そしてこの貸借対照表、もしも自分が
「老後の為に自分基金を準備していきたい」
「経済的自由を得たい」
と考えるのならば
「個人(家族)の貸借対照表」
は手元にあった方がよいと思います。
分かりやすい例えでいえば、ダイエットも全く同じです。
「私は〇〇キロ痩せたい」
そんな時に目標と進捗を頭で記憶するよりも、紙に目標と日々の実践内容を落とし込む人はかなりの確率で目標を達成していきます。
「よしよし、順調に体重が減ってきた(何が原因だろう?)」
「あ、ちょっとリバウンドしている!(何が原因だろう?)」
という具合に、その時その時のスナップショットを自己診断することで
「目標達成のツボどころ」
が分かってくるからです。
個人資産の形成も全く同じで
「通帳内のお金の増減はある程度知っている」
「頭の中には目標はしっかりある」
という人と
「個人資産も帳簿の段階からバッチリ記録している」
「個人の貸借対照表をもって自分基金の強みと弱みを理解している」
という人の両者がいる場合、どちらが
⇒ より効率的に行動を起こし
⇒ より効果的に改善し
⇒ より最短で目標を達成できる
かといえば、それもやはり推して知るべしなのです。
不動産資産のみの貸借対照表を
そして個人資産の中でも全体のポートフォリオはもとより、不動産投資家にとっては
「不動産資産のみの貸借対照表」
というのも非常に効果があります。
私(佐藤)自身は資産形成が極端なまでに不動産投資に偏っていますので個人の貸借対照表もほぼそのまんま不動産資産に特化した貸借対照表にもなり得ますが、不動産を所有することは
Assets(資産)
Liabilities(負債)
Equity(純資産)
の3つ全てがど真ん中に入ってきます。
特に「対象の物件を管理する法人毎に銀行口座を開設している」という場合は貸借対照表の根っこが整理されて更に分かりやすく、
「資産が形成されていく様子」
を観察しながら
「あ、ちょっと全体の負債が多いな」
「来年までに$〇〇〇〇だけ純資産を増やすことを目標にしよう」
など、要所要所でツボどころを押さえながら健全な資産形成を展開できるようになるのです。
これが個人としての貸借対照表の使い方であり、貸借対照表を資産形成に活用することで
「リスクを極小化しながら、資産を最大限に効率よく形成していく」
ことが可能になると思います。
そこで少し前には
「ざっくりとした数字で不動産投資を判断する方法」
について見ていきましたが、ここからは
「純資産の健全な積み上げ視点で不動産投資を判断する方法」
について見ていきましょう。
明日に続けます。
投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。