投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。
こんにちは。アメリカで不動産エージェント兼コンサルタントとして働く佐藤です。
DSCRローンの審査ポイントについてお伝えしています。
通常のコンベンショナルローンとは違い、DSCRローンの場合はその審査要素となるのは
DSCR(Debt Service Coverage Ratio:元利金返済カバー率)
LTV (Loan-To-Value Ratio:不動産の評価額に占める借入金の割合)
FICO (Credit Score:クレジットスコア)
の3点です。
昨日のDSCRとLTVに引き続き、3つ目の審査要素FICOについて見ていきましょう。
FICO (Credit Score:クレジットスコア)
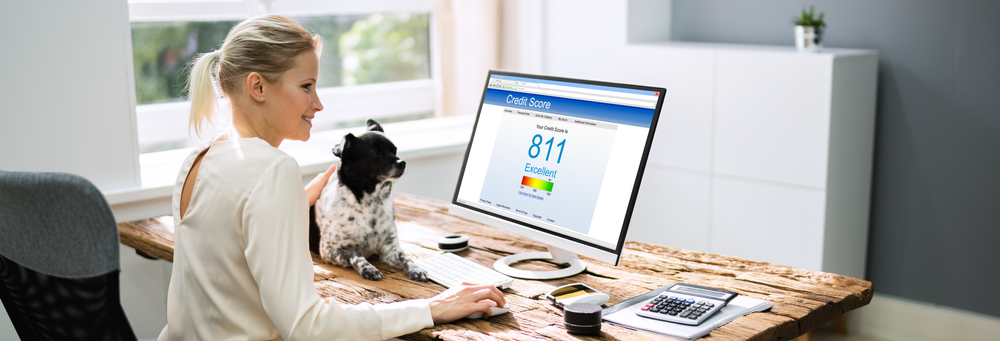
FICO (Credit Score:クレジットスコア)は米国でクレジットヒストリーを作り続けてきた人たちであれば誰もが所有する(いつの間にか紐づいている)スコアです。
最初にクレジットカードを作成して半年もすればクレジットスコアがつき始め、そこからスコアは借金に対するタイムリーな返済を続けていくことで徐々に上昇していきます。
DSCRローンそのものは本シリーズでお伝えしているように
「投資物件の収益性を担保に貸し出される融資」
であり、焦点が投資物件であるだけに融資を申し込む法人・個人の経済力はほとんど関係がありませんが、数少ない申込者の審査過程で見られるの要素がこのクレジットスコアです。
自分のクレジットスコアは
- Equifax
- Experian
- TransUnion
等の専門機関のホームページ上で誰でも確認することができ、また大手の商業銀行の場合は自分の口座内でクレジットスコアを確認できると思います。
各機関が出すクレジットスコアには微妙な違いがあるのですが、それらの平均的なスコアが「現在のクレジットスコア」として判断されるのです。
ただし、ここで一つ理解しておきたいのは
⇒ 専門機関ホームページや商業銀行の口座上で確認できるクレジットスコア
⇒ 金融機関が融資審査時に使用する数値
は厳密には違う、ということです。
融資審査の場面では単純に
「この人のクレジットスコアは700だ」
「これなら問題はなさそうだ」
ではなく、
「なぜこのスコアになっているのか?」
が大きく問われることになります。
特にDSCRローン審査の場面で問われるのは
「他に不動産関連の借金はないか?」
「あるのなら、それは毎月いくらぐらいの返済が必要なのか?」
等が精査されることになります。
いずれにせよ、クレジットスコアが高ければ高いほど審査には有利であることは間違いありません。
その他の審査要素
かくして、昨日から見てきた
DSCR(Debt Service Coverage Ratio:元利金返済カバー率)
LTV (Loan-To-Value Ratio:不動産の評価額に占める借入金の割合)
FICO (Credit Score:クレジットスコア)
の3点がDSCRローン審査では最も重要視される要素であり、これらの数字が良好であれば融資審査を通過できる可能性は高まることになります。
そして厳密にはこれら主な3つ以外にも判断材料となる要素は存在し、それほど重要視されるものではないものの融資の安全性を確認するために担当者が目を通す内容があります。
それは次の3つです。
融資を受ける目的
「なぜDSCRローンが必要なのか?」
も審査中に問われる要素の一つです。
目的も何も融資額の用途は投資に決まっているのですが、厳密には融資タイプは
1.ファイナンス(購入時の融資)
2.リファイナンス(既存物件の融資組みなおし)
の2種類があります。
一般的にはリファイナンスよりも購入時のファイナンシングの方がよりよい融資条件を引き出せることになります。
融資額
そしてDSCRローン審査では融資額そのものも審査要素の一つとなります。
端的に言えば、DSCRローンを取り扱う各金融機関では
「融資額は大きすぎず、少なすぎず」
という落としどころの融資額範囲を定めているのです。
融資額が大きい時には利息も高くなる為に貸し手の利益率は高まることになります。
けれども
融資額が大きい = リスクも大きい
ですから、あまりにも大きな融資額を引き受けることは出来ないわけです。
その反対に融資額が小さすぎる場合は融資を引き受けることは出来ません。
例えば$200,000程度の融資額だと
「同じ審査過程を経ても、労力に対する儲けが少なすぎる」
と判断され、費用対効果の観点から割に合わないのです。
そこでここは金融機関により大きく違いありますが、概ね個人を対象とするDSCRローンの場合は
$250,000 ~ $1,000,000
あたりが
「融資額は大きすぎず少なすぎず」
の範囲になるかと思います。
前倒し返済へのペナルティ
通常のコンベンショナルローンとDSCRローンの違いの一つに
「前倒し返済ペナルティの有無」
があります。
前倒し返済とはそのまま
「返済期間中に残りの元金を前倒しで全額返済する行為」
ですが、30年ローンを組んでおきながら
「10年目に元金残高を一気に返済します」
というのであればこれは前倒し返済です。
けれども一般的なコンベンショナルローンであれば
「前倒し返済ペナルティは無し」
とされており、ある時に元金残高を一度に返済しても何らお咎めはありません。
これに対しDSCRローンの場合は明確に
「前倒し返済ペナルティは有り」
とされており、30年ローンを組める中で早々と完済してしまうと
「はい、ペナルティは$〇〇〇〇です。」
という罰金があるのです。
ただしここは逆手に取ることが出来、DSCRローンは
「前倒し返済ペナルティを高く設定するほど、金利は低くなる」
という特徴があります。
またそれにも段階を設定することが可能で、例えば
「最初の5年間は完済しない」
という、初年度からの期間限定でも前倒し返済ペナルティを高くすることで金利を低く交渉できるのです。
DSCRローンの場合はこの手の知識を組み合わせ、より良い条件を引き出すと良いと思います。
明日に続けます。
投資案件をメールマガジンで無料購読。
下記よりメールアドレスをご登録ください。